Domain waermepumpe-stuttgart.de kaufen?
Wir ziehen mit dem Projekt
waermepumpe-stuttgart.de um.
Sind Sie am Kauf der Domain
waermepumpe-stuttgart.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain waermepumpe-stuttgart.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **


Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
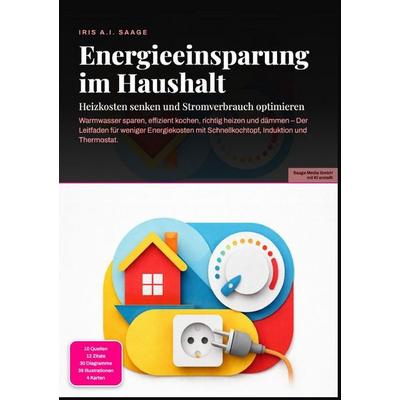
Energieeinsparung im Haushalt: Heizkosten senken und Stromverbrauch optimieren, Taschenbuch von Iris A.I. Saage, Epubli, 978-3-565-55110-1Energieeinsparung Im Haushalt: Heizkosten Senken Und Stromverbrauch Optimieren, Taschenbuch Von Iris A.i. Saage, Epubli, 978-3-565-55110-1, Seitenanzahl: 22429,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flughäfen werden umweltfreundlich: Wie Flughäfen Nachhaltigkeit umsetzen, Taschenbuch von Joseph Carlini, Verlag Unser WissenFlughäfen Werden Umweltfreundlich: Wie Flughäfen Nachhaltigkeit Umsetzen, Taschenbuch Von Joseph Carlini, Verlag Unser Wissen, Seitenanzahl: 5648,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Victoria Capri Kaminofen - 7,6 kW, A+ Effizienz, kompakt & umweltfreundlichVictoria Capri Kaminofen - 7,6 kW Leistung, kompakt & besonders effizientDer Capri Kaminofen von Victoria ist ein schlanker, leistungsstarker Holzofen mit und 7,6 kW Heizleistung. Ideal für effizientes Heizen bei minimalem Platzbedarf und stilvollem Design in Schwarz.Technische Daten (Auszug)strong> A+Nennwärmeleistung: 7,61 kWWirkungsgrad: 80,54 %CO-Emission bei 13 % O₂: 0,0834 % (1043 mg/Nm³)Feinstaub bei 13 % O₂: 29 mg/Nm³NOx bei 13 % O₂: 108 mg/Nm³OGC bei 13 % O₂: 32 mg/Nm³Brennstoffverbrauch: 2,33 kg/hAbgasrohrdurchmesser (außen): 150 mmMaße (B x T x H): 464 x 395 x 880 mmFeuerraumgröße: 396 x 260 x 364 mmFarbe: SchwarzGewicht: 58 kg netto / 62 kg bruttoProduktbeschreibungDer Victoria Capri ist der perfekte Kaminofen für alle, die auch bei begrenztem Raum nicht auf Komfort, Leistung und modernes Design verzichten möchten. Mit einer Heizleistung von 7,61 kW und einem beeindruckenden Wirkungsgrad von über 80 % gehört dieser Ofen zu den besonders effizienten Geräten seiner Kla609,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit von Bestandsimmobilien. Sonnenenergie zur klimafreundlichen Wärmegewinnung, Taschenbuch von Romy Alt, BoD - Books on Demand,Nachhaltigkeit Von Bestandsimmobilien. Sonnenenergie Zur Klimafreundlichen Wärmegewinnung, Taschenbuch Von Romy Alt, Bod - Books On Demand, 978-3-96487-842-7, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energieeinsparung im Haushalt: Heizkosten senken und Stromverbrauch optimieren, Taschenbuch von Iris A.I. Saage, Epubli, 978-3-565-55110-1Energieeinsparung Im Haushalt: Heizkosten Senken Und Stromverbrauch Optimieren, Taschenbuch Von Iris A.i. Saage, Epubli, 978-3-565-55110-1, Seitenanzahl: 22429,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Flughäfen werden umweltfreundlich: Wie Flughäfen Nachhaltigkeit umsetzen, Taschenbuch von Joseph Carlini, Verlag Unser WissenFlughäfen Werden Umweltfreundlich: Wie Flughäfen Nachhaltigkeit Umsetzen, Taschenbuch Von Joseph Carlini, Verlag Unser Wissen, Seitenanzahl: 5648,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
'Stuttgart 21'. Studien zur Nachhaltigkeit des neuen Durchgangsbahnhofs in Stuttgart, Taschenbuch von Florian Huber, GRIN, 978-3-640-10168-9'stuttgart 21'. Studien Zur Nachhaltigkeit Des Neuen Durchgangsbahnhofs In Stuttgart, Taschenbuch Von Florian Huber, Grin, 978-3-640-10168-9, Seitenanzahl: 4017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
InnoTec BWP 190S Trinkwarmwasser-Waermepumpe mit LuftungsfunktionLänge des Artikels, ohne Verpackung: 620 mm Breite des Artikels, ohne Verpackung: 603 mm Höhe des Artikels, ohne Verpackung: 1610 mm Kippmaß mit Verpackung: 1878 mm Kippmaß ohne Verpackung: 2056 mm Nettogewicht: 110 kg Betriebsspannung: 230V/1Ph/50Hz Kältemittel: R134a Kältemittelfüllmenge: 1.2 kg2869,51 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.